


- Más
Crece el bienestar financiero de la población acomodada en China
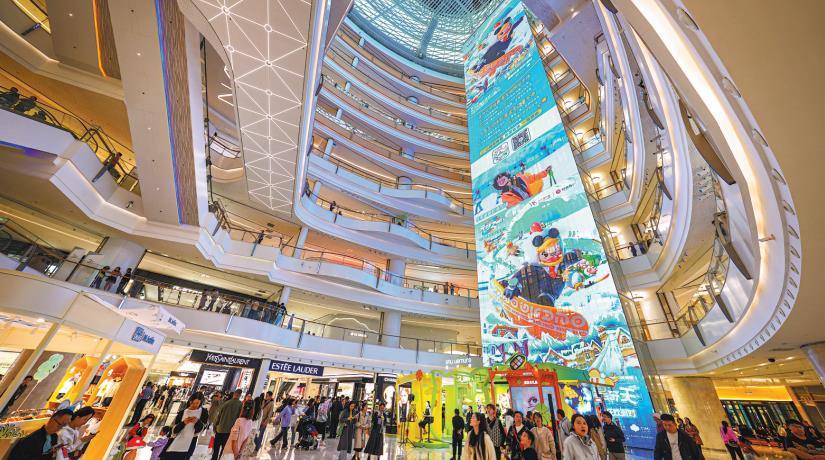
Centro comercial en Wuhan, provincia de Hubei, mayo del 2026. (Li Hui/ China Daily)
Por Shi Jing
A pesar de las incertidumbres y los contratiempos en el mercado global, la población acomodada de China se mantiene financieramente confiada y activa, aunque su participación en la planificación de largo plazo está aún lejos de ser adecuada, destacó un reciente informe titulado “Índice de Bienestar Financiero de la Población Acomodada Emergente de China”.
El Índice de Bienestar Financiero de la Población Acomodada Emergente de China, que celebra este año su décima edición consecutiva, registró un puntaje del 71,99, el mayor aumento interanual desde 2021 y un 1,64 superior al año anterior.
De acuerdo a sus compiladores, especialistas de la Escuela Avanzada de Finanzas de la Universidad Jiao Tong de Shanghai y del proveedor global de servicios financieros Charles Schwab, el escenario actual se debe a resultantes positivas en las cuatro dimensiones evaluadas: confianza del inversor, planificación, gestión de patrimonio y participación en servicios financieros.
Desde que el Índice de Bienestar Financiero de la Población Acomodada Emergente de China se presentó por primera vez en el año 2017, este grupo social – definido como la suma de individuos con un ingreso personal anual promedio desde 125 mil hasta 1 millón de yuanes (de 18.800 a 150.400 dólares) y activos invertibles de menos de 1 millón de dólares— viene demostrando una creciente confianza financiera.
“Un examen más detallado de este grupo es fundamental. Gracias a su creciente riqueza y su demanda cada vez más urgente de servicios de gestión patrimonial, se convertirá en una fuerza principal que remodelará el sector financiero chino”, aseguró Thomas Pixley, gerente general de Charles Schwab (Shanghai).
La evolución de los últimos tres años ha transitado del ingreso familiar estable y el crecimiento mediante el ascendente valor de los inmuebles, hasta la recuperación de los mercados financieros y la fuerte confianza de las personas en sus capacidades de gestión patrimonial.
Sin embargo, todavía entre el grupo acomodado emergente de China la planificación es inadecuada. Aunque el subíndice de planificación subió ligeramente a 36,21 respecto al año anterior, la lectura sigue estando muy cerca de un nivel históricamente bajo. Apenas el 54,9% de los 4.588 encuestados ha establecido planes financieros, un 20% menos que hace una década. Como contraste, la mayoría equipara los objetivos financieros con un aumento anual del 10% en sus activos. De hecho, muy pocos han elaborado una planificación sistemática con respecto a la jubilación o la educación de los hijos.
"Para algunos, la planificación es innecesaria debido a que tienen ingresos estables o están satisfechos con su estado financiero actual. Otros, piensan que la planificación actual pudiera no funcionar en escenarios futuros si ocurren cambios importantes. Todo se basa en la falsa premisa de que la planificación financiera es estática. Pero la realidad es que la planificación financiera es un proceso dinámico que requiere revisiones periódicas", indicó Wu Fei, profesor de SAIF.
En la percepción y en los comportamientos reales con respecto a la gestión de activos aún se puede observar un escenario complejo. Los perfiles de riesgo autopercibidos por la población acomodada emergente se han polarizado cada vez más. En comparación con 2017, la proporción de encuestados que se identifican como inversores conservadores aumentó un 52,2%, e inversores agresivos en un 45%. Sin embargo, el efectivo y los depósitos a plazo fijo representan casi la mitad del total de su gestión de activos. Si se incluyen los productos de gestión patrimonial de los bancos, los activos de bajo riesgo representan alrededor del 70% de todas sus carteras. La proporción de efectivo y depósitos a plazo fijo representa incluso el 44,5% de los activos de los inversores autopercibidos como agresivos, superando con creces las expectativas generales de la industria global.
“Aunque el interés en los bienes inmuebles, que fue el activo principal de los hogares chinos en épocas pasadas, ha ido disminuyendo, los productos financieros no se han puesto al día para llenar ese vacío”, señaló Wu.
"Esto apunta a una transición en el sector financiero chino. Las instituciones profesionales de asesoría de inversión deberían intervenir y buscar un desarrollo sustancial", añadió.
Lisa Hunt, directora ejecutiva de Charles Schwab, sugirió que se le puede otorgar un papel más relevante a los productos de fondos mutuos.
“Inherentemente diversificados, estos productos en China pueden conducir a una mayor actividad de gestión, tanto en estilos de inversión pasiva como activa”, afirmó.
Por su parte, Chen Peng, presidente en China del proveedor de servicios de inversión Morningstar, recomendó expandir el tamaño y la cobertura del capital a largo plazo, como los fondos de pensiones.
“También debería incrementarse su proporción dirigida al mercado de capitales, favoreciendo el desempeño de las empresas de calidad y los intereses de los inversores”, afirmó Chen.
